alternative text for the liked image

Alle Beiträge in Einkommensteuer

4. November 2022 - Kommentare deaktiviert für Taxikosten: Abzug der Entfernungspauschale

Taxikosten: Abzug der Entfernungspauschale

Aufwendungen eines Arbeitnehmers für Fahrten zwischen Wohnung und der ersten Tätigkeitsstätte sind grundsätzlich pauschal mit 0,30 € für jeden Entfernungskilometer anzusetzen. Dabei spielt es keine Rolle, welches Verkehrsmittel genutzt wird. Eine Ausnahme gilt jedoch bei der Nutzung von öffentlichen Verkehrsmitteln. In diesem Fall darf der Arbeitnehmer anstelle der Entfernungspauschale auch die höheren tatsächlichen Kosten absetzen. 

Praxis-Beispiel:
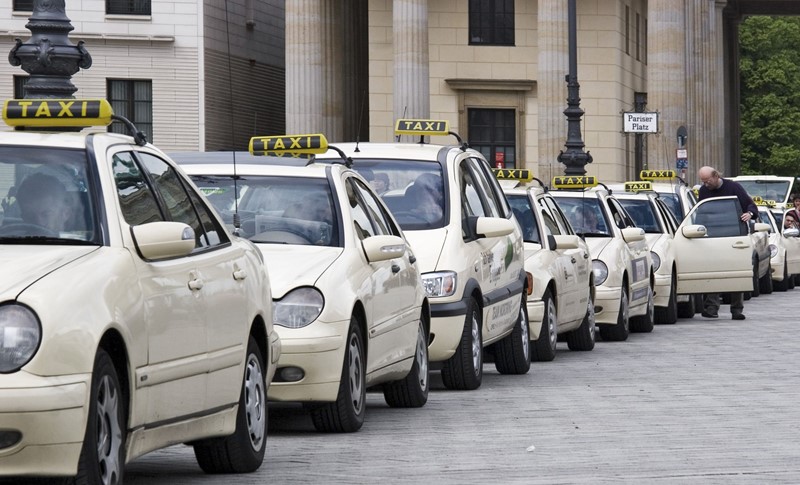
Ein Arbeitnehmer nutzte für seine Fahrten zwischen Wohnung und erster Tätigkeitsstätte ein Taxi. Er machte die tatsächlichen Kosten, die im dadurch entstanden sind, als Werbungskosten geltend. Das Finanzamt berücksichtigte lediglich die Entfernungspauschale.

Es ist gesetzlich geregelt, dass nur bei der Nutzung von öffentlichen Verkehrsmitteln die tatsächlichen Kosten geltend gemacht werden können. Der Gesetzgeber hat bei Einführung dieser Ausnahmeregelung auf eine Nutzung von öffentlichen Verkehrsmitteln im Linienverkehr (insbesondere Bus und Bahn) abgestellt. Ein Arbeitnehmer, der die Wege zwischen seiner Wohnung und seiner ersten Tätigkeitsstätte mit einem „öffentlichen“ Taxi zurücklegt, kann seine Aufwendungen daher nur in Höhe der Entfernungspauschale geltend machen. Fazit: Bei einem Taxi handelt es sich nicht um ein begünstigtes öffentliches Verkehrsmittel, sodass die tatsächlich entstandenen Taxikosten nicht berücksichtigt werden können.

Quelle:BFH| Urteil| VI R 26/20| 08-06-2022

4. November 2022 - Kommentare deaktiviert für Gewerbliche Tätigkeit: Abfärberegelung

Gewerbliche Tätigkeit: Abfärberegelung

Eine GbR, die ausschließlich Grundstücke verwaltet und vermietet, erzielt Einkünfte aus Vermietung und Verpachtung und übt somit keine gewerbliche Tätigkeit aus. Betreibt dieselbe GbR zusätzlich eine Photovoltaikanlage, handelt es sich insoweit um eine gewerbliche Tätigkeit. Überschreitet die gewerbliche Tätigkeit bestimmte Bagatellgrenzen, werden alle Einkünfte als gewerblich eingestuft (= Abfärberegelung), auch wenn aus der gewerblichen Tätigkeit der GbR Verluste entstehen.

Praxis-Beispiel:
Eine GbR bestehend aus zwei Gesellschaftern, die je zur Hälfte beteiligt sind, verwaltet und vermietet Grundstücke zur Erzielung von Überschüssen. Auf einem der vermieteten Objekte errichtete die GbR eine Photovoltaikanlage. Die GbR erwirtschaftete sowohl aus der Vermietung der Grundstücke als auch aus dem Betrieb der Photovoltaikanlage Verluste. Für 2012 reichte die GbR eine Gewinnermittlung für die Photovoltaikanlage und eine Ermittlung der Einkünfte aus Vermietung und Verpachtung beim Finanzamt ein. Das Finanzamt behandelt alle Einkünfte als gewerblich, weil der Betrieb einer Photovoltaikanlage gewerblich ist, und dies auf die vermögensverwaltende Tätigkeit angefärbt habe (§ 15 Abs. 3 Satz 1 EStG).

Die GbR beantragte, anstelle laufender gewerblicher Gesamthandseinkünfte nur solche aus Vermietung und Verpachtung in Höhe von ./. 19.775 € festzustellen. Alternativ für den Fall, dass die Ausgliederung des Betriebs der Photovoltaikanlage auf eine zweite (beteiligungsidentische) GbR abgelehnt wird, sind laufende Einkünfte aus Vermietung und Verpachtung in Höhe von ./.19.775 € und laufende Einkünfte aus Gewerbebetrieb in Höhe von ./. 6.561 € festzustellen.

Eine abfärbende Wirkung einer bestimmten originär gewerblichen Tätigkeit kann nicht eintreten, wenn die gewerbliche Tätigkeit in einer eigenen zweiten (ggf. auch beteiligungsidentischen) Personengesellschaft ausgeübt wird (sog. Ausgliederungsmodell). Hier wurden jedoch die vermögensverwaltende und die gewerbliche Tätigkeit von derselben GbR ausgeübt. Die Verträge im Zusammenhang mit der Anschaffung, Finanzierung und dem Betrieb der Photovoltaikanlage sind unter der Bezeichnung und im Namen der GbR abgeschlossen worden.

Die vom BFH entwickelte Geringfügigkeitsgrenze für gemischt tätige freiberufliche Personengesellschaften ist zu beachten. Danach liegt eine umqualifizierende Wirkung nicht vor, wenn die gewerbliche Tätigkeit von äußerst geringem Ausmaß ist. Das ist der Fall, wenn die originär gewerblichen Nettoumsatzerlöse 3% der Gesamtnettoumsätze (relative Grenze) der Personengesellschaft und zugleich den Höchstbetrag von 24.500 € im Feststellungszeitraum (absolute Grenze) nicht übersteigen. Die GbR hat aus der gewerblichen Tätigkeit Nettoumsätze von 8.472 € erzielt. Diese Umsätze machten 7,46% der Gesamtnettoumsätze von 113.484 € aus. Sie blieben zwar unterhalb der absoluten Umsatzgrenze von 24.500 €, überschritten aber deutlich die relative Bagatellgrenze von 3% der Gesamtnettoumsätze. Damit tritt die umqualifizierende Wirkung ein.

Hinweis: Es sollte unbedingt vermieden werden, dass Personengesellschaften, die freiberuflich oder vermögensverwaltend tätig sind, zusätzlich eine gewerbliche Tätigkeit ausüben. Für die gewerbliche Tätigkeit sollte eine eigene, zweite (ggf. auch beteiligungsidentische) Personengesellschaft gegründet werden (Ausgliederungsmodell), die über ein eigenes Bankkonto verfügt und auch im Übrigen unabhängig auftritt.

So ist z. B. auch Vorsicht bei Ehegatten geboten, wenn sie Immobilen vermieten, die ihnen gemeinsam gehören. Der Betrieb von Photovoltaikanlagen kann auch dann zu einer gewerblichen Infektion führen. Unklar ist zurzeit, wie sich die Steuerfreistellung des Betriebs von Photovoltaikanlagen mit einer installierten Gesamtbruttoleistung von bis zu 30 kW (peak) ab dem 1.1.2023 auswirken wird. Die Steuerfreiheit gilt auch für Einnahmen aus mehreren Anlagen bis max. 100 kW (peak). 

Tipp: Mit einer Ausgliederung ist man jedenfalls auf der sicheren Seite.

Quelle:BFH| Urteil| IV R 42/19| 29-06-2022

28. Oktober 2022 - Kommentare deaktiviert für Arbeitszimmer: Mietvertrag von mehreren Personen

Arbeitszimmer: Mietvertrag von mehreren Personen

Wird eine Wohnung von mehreren Personen angemietet und nutzt ein Mieter einen Raum zur Erzielung von Einkünften allein, dann sind die auf diesen Raum entfallenden Aufwendungen bei ihm in voller Höhe als Werbungskosten oder Betriebsausgaben abzugsfähig. Voraussetzung ist, dass der Nutzende Aufwendungen in mindestens dieser Höhe getragen hat.

Praxis-Beispiel:
Der nicht verheiratete Kläger war 2018 als Vertriebsleiter nichtselbständig tätig. Er mietete zusammen mit seiner Lebensgefährtin ein Einfamilienhaus mit einer Wohnfläche von 150 qm zu eigenen Wohnzwecken an. Darin befinden sich unter anderem zwei 15 qm große Zimmer, von denen das eine der Kläger und das andere seine Lebensgefährtin als Arbeitszimmer genutzt haben. In seiner Einkommensteuer-Erklärung machte der Kläger Aufwendungen von 2.661 € für ein häusliches Arbeitszimmer als Werbungskosten geltend. Es handelt sich hierbei um 10% (15 qm von 150 qm) der Kosten, die auf das Haus entfielen (Miete, Nebenkosten). Der Kläger legte Bescheinigungen seines Arbeitsgebers vor, wonach das Arbeitszimmer den Mittelpunkt seiner beruflichen Tätigkeit bilde. Das Finanzamt erkannte Werbungskosten für das Arbeitszimmer zur Hälfte in Höhe von 1.330 € an, weil die Kosten nur insoweit abziehbar seien, als sie tatsächlich vom Kläger getragen worden seien. Befinde sich ein Arbeitszimmer in einer von Lebensgefährten gemeinsam angemieteten Wohnung, seien die anteilige Miete und die anteiligen Energiekosten beiden Mietern jeweils zur Hälfte zuzurechnen.

Grundsätzlich gilt, dass Aufwendungen für ein häusliches Arbeitszimmer nicht als Betriebsausgaben oder Werbungskosten abzugsfähig sind. Das gilt jedoch nicht, wenn für die betriebliche oder berufliche Tätigkeit kein anderer Arbeitsplatz zur Verfügung steht. In diesem Fall wird die Höhe der abziehbaren Aufwendungen auf 1.250 € begrenzt. Die Beschränkung der Höhe nach gilt nicht, wenn das Arbeitszimmer den Mittelpunkt der gesamten betrieblichen und beruflichen Betätigung bildet.

Nutzt ein Miteigentümer im Rahmen seines Miteigentumsanteils einen Teil des Wirtschaftsguts (Arbeitszimmer) zur Erzielung seiner Einkünfte allein, sind die von ihm getragenen Anschaffungs- oder Herstellungskosten vorrangig diesem Raum zuzuordnen. Es ist davon auszugehen, dass er Anschaffungs- oder Herstellungskosten aufgewendet hat, um diesen Raum insgesamt zu nutzen.

Übertragen auf Mietaufwendungen des nicht verheirateten Klägers ergibt sich aus diesen Grundsätzen Folgendes: Wird eine Wohnung von mehreren Personen angemietet und nutzt ein Mieter einen Raum zur Erzielung von Einkünften allein, dann sind die auf diesen Raum entfallenden Aufwendungen bei ihm in voller Höhe als Werbungskosten oder Betriebsausgaben abzugsfähig, sofern der Nutzende Aufwendungen in mindestens dieser Höhe getragen hat. Eine nur hälftige Abzugsfähigkeit der tatsächlich vom Kläger getragen vollen Aufwendungen wäre mit dem Grundgedanken des objektiven Nettoprinzips unvereinbar.

Fazit: Unstreitig ist, dass für die angemietete Wohnung Aufwendungen von 26.607,23 € entstanden sind. Davon entfielen auf das Arbeitszimmer des Klägers 2.661 € (10%). Diese Aufwendungen kann der Kläger in voller Höhe als Werbungskosten bei seinen Einkünften aus nichtselbständiger Arbeit geltend machen, da er sich zu mehr als 2.661 € an den Kosten der gemeinsamen Wohnung beteiligt hat.

Quelle:Finanzgerichte| Urteil| FG Düsseldorf, 3 K 2483/20 E| 08-09-2022

21. Oktober 2022 - Kommentare deaktiviert für Sanierung nach Entnahme einer Wohnung

Sanierung nach Entnahme einer Wohnung

Die Überführung eines Wirtschaftsguts vom Betriebsvermögen in das Privatvermögen ist keine Anschaffung, sodass es sich nicht um anschaffungsnahe Herstellungskosten handeln kann. Das heißt, dass § 6 Abs. 1 Nr. 1a Satz 1 EStG nicht angewendet werden kann.

Praxis-Beispiel:
Der Kläger war Inhaber einer Hofstelle. Er hat die Wohnung, die zu seinem land- und forstwirtschaftlichen Betrieb gehörte, im Jahr 2011 entnommen. Im Anschluss an die Entnahme sanierte und modernisierte er die vermietete Wohnung. Das Finanzamt vertrat die Auffassung, dass der Kläger die hierfür entstandenen Aufwendungen nicht sofort als Erhaltungsaufwand abziehen kann. Weil es sich um anschaffungsnahe Herstellungskosten handeln würde, könnten die Aufwendungen bei der Ermittlung der Vermietungseinkünfte lediglich im Wege der Abschreibung verteilt über die Nutzungsdauer des Objektes steuerlich geltend gemacht werden. Die hiergegen gerichtete Klage vor dem Finanzgericht blieb erfolglos.

Der BFH hat die Revision für die Jahre 2011 und 2012 zurückgewiesen, weil die Klage infolge der Steuerfestsetzung auf 0 € nicht zulässig war. In Bezug auf die Jahre 2010 und 2013 sah der BFH die Revision hingegen als begründet an. Das Finanzgericht hat die Aufwendungen für die Baumaßnahmen zu Unrecht als anschaffungsnahe Herstellungskosten beurteilt.

Die Entnahme einer Wohnung aus dem Betriebsvermögen ist keine Anschaffung. Es fehlt die Gegenleistung, die für die Annahme einer Anschaffung notwendig ist. Außerdem liegt kein Rechtsträgerwechsel vor, wenn das Wirtschaftsgut in das Privatvermögen desselben Steuerpflichtigen überführt wird. Die Überführung eines Wirtschaftsguts in das Privatvermögen durch eine Entnahme kann auch nicht fiktiv einer Anschaffung gleichgestellt werden. 

Aber: Das Finanzgericht hat noch zu klären, ob die Aufwendungen für die Baumaßnahmen in den Jahren 2010 und 2013 möglicherweise doch Herstellungskosten sind (entsprechend der Regelung in § 255 Abs. 2 HGB). Das ist der Fall, wenn die Wohnung über ihren ursprünglichen Zustand hinaus wesentlich verbessert wurde.

Quelle:BFH| Urteil| IX R 7/21| 02-05-2022

7. Oktober 2022 - Kommentare deaktiviert für Kindergeld: Rückforderung vermeiden

Kindergeld: Rückforderung vermeiden

Ein kindergeldberechtigter Elternteil ist verpflichtet, der Familienkasse rechtzeitig mitzuteilen, wenn seine Kinder nicht mehr in seinem Haushalt leben. Unterlässt er dies, ist die Kindergeldrückforderung der Familienkasse nicht bereits deshalb in vollem Umfang zu erlassen, weil das Kindergeld gemäß einer notariellen Unterhaltsvereinbarung an den dann vorrangig kindergeldberechtigten anderen Elternteil weitergeleitet worden ist. Das gilt insbesondere dann, wenn dessen Anspruch möglicherweise wegen fehlender Antragstellung bereits verjährt ist.

Praxis-Beispiel:
Der Kläger war zunächst der kindergeldberechtigte Elternteil und bezog Kindergeld für seine drei Kinder. Im Zusammenhang mit der Trennung von seiner Ehefrau wurde notariell eine Unterhaltsregelung vereinbart, wonach er das Kindergeld an den dann vorrangig berechtigten Elternteil weiterleitete. Er selbst war nicht mehr berechtigt, weil die Kinder im Haushalt der Mutter lebten. Der Kläger hat es dennoch unterlassen, der Familienkasse rechtzeitig mitzuteilen, dass sich die Kinder nicht mehr in seinem Haushalt befanden. Das zuständige Landesamt für Besoldung und Versorgung hat als Familienkasse die Kindergeldfestsetzung für den Zeitraum 1.7.2005 bis 31.12.2009 aufgehoben und ein Betrag (zzgl. Nebenleistungen) von insgesamt 25.380 € vom Kläger zurückgefordert.

Die dagegen gerichtete Klage wurde rechtskräftig abgewiesen. Das Finanzgericht führte in seinem Urteil u.a. aus, dass der Kläger - mangels wahrer Angaben zu einer fortdauernden Haushaltszugehörigkeit seiner Kinder - eine leichtfertige Steuerverkürzung begangen habe. Ob auf die Rückforderung im Hinblick auf die Weiterleitungserklärungen der Kindesmutter im Billigkeitswege verzichtet werden kann, muss die Kindergeldkasse in einem gesonderten Verfahren entscheiden.

Für die Frage, ob auf die Rückforderung im Hinblick auf die Weiterleitungserklärung der Kindesmutter im Billigkeitswege verzichtet werden kann, muss die Kindegeldkasse in einem gesonderten Verfahren entscheiden. Dabei sind die Verwaltungsanweisungen zu berücksichtigen, die die Anerkennung des Weiterleitungseinwandes u.a. davon abhängig machen, dass dem nunmehr Berechtigten (hier die Kindesmutter) ein Kindergeldanspruch zusteht: "Zur Erfüllung des Erstattungsanspruchs durch Weiterleitung muss der Kindergeldanspruch des nunmehr Berechtigten bereits materiell geprüft worden sein und zweifelsfrei feststehen." Im vorliegenden Fall kommt jedoch in Betracht, dass der Kindergeldanspruch der Kindesmutter durch unterbliebene oder verspätete Antragstellung verjährt und damit erloschen ist.

Dabei ist auch zu beachten, dass für die Aufhebung der Kindergeldfestsetzung beim Kläger die verlängerte Verjährungsfrist gilt, während für die Kindergeldfestsetzung bei der Kindesmutter die normale vierjährige Festsetzungsfrist eingreift. Deshalb kann es an der Deckungsgleichheit des Nachforderungsanspruchs der Kindesmutter mit dem Rückforderungsanspruch gegenüber dem Kläger fehlen.

Quelle:BFH| Urteil| III R 16/20| 18-05-2022

7. Oktober 2022 - Kommentare deaktiviert für Doppelte Haushaltsführung: Zuzahlungen an Arbeitgeber

Doppelte Haushaltsführung: Zuzahlungen an Arbeitgeber

Überlässt der Arbeitgeber seinem Arbeitnehmer einen Firmenwagen für Privatfahrten und für Familienheimfahrten im Rahmen einer doppelten Haushaltsführung, scheidet ein Werbungskostenabzug auch dann aus, wenn der Arbeitnehmer hierfür ein Nutzungsentgelt leisten muss oder individuelle Kfz-Kosten zu tragen hat.

Praxis-Beispiel:
Der Arbeitgeber hat seinem Arbeitnehmer (Kläger) einen Firmenwagen überlassen, den er auch für private Fahrten, für Fahrten zwischen Wohnung und erster Tätigkeitsstätte sowie für Familienheimfahrten im Rahmen der doppelten Haushaltsführung nutzte. Dafür musste er pauschal 0,5% der unverbindlichen Kaufpreisempfehlung und eine kilometerabhängige Zuzahlung an den Arbeitgeber leisten. In seiner Einkommensteuererklärung machte der Kläger die Aufwendungen für doppelte Haushaltsführung als Werbungskosten in der Höhe geltend, die er für diese Fahrten aufwenden musste.

Zahlt der Arbeitnehmer an den Arbeitgeber für die Nutzung zu privaten Fahrten, zu Fahrten zwischen Wohnung und erster Tätigkeitsstätte sowie zu Familienheimfahrten im Rahmen einer doppelten Haushaltsführung eines betrieblichen Kfz ein Nutzungsentgelt, mindert dies den Wert des geldwerten Vorteils aus der Nutzungsüberlassung. Insoweit fehlt es an einer Bereicherung des Arbeitnehmers und damit an einer Grundvoraussetzung für das Vorliegen von Arbeitslohn. In Höhe des Nutzungsentgelts wendet der Arbeitgeber dem Arbeitnehmer keinen Vorteil zu. Der Arbeitnehmer wird durch die Zahlung des Nutzungsentgelts nicht bereichert, sondern vielmehr endgültig belastet. Das gilt gleichermaßen, wenn der Arbeitnehmer im Rahmen der vorgenannten außerdienstlichen Nutzungen einzelne (individuelle) Kosten (wie z. B. Kraftstoffkosten) des betrieblichen PKW trägt.

Übersteigen aber die Eigenleistungen des Arbeitnehmers den Nutzungsvorteil, führt der übersteigende Betrag weder zu negativem Arbeitslohn noch zu Werbungskosten. Das EStG ordnet den Ausschluss des Werbungskostenabzugs pauschal für jedwede Überlassung eines Kfz im Rahmen einer Einkunftsart an. Ob der Arbeitnehmer für die Nutzung des Firmenwagens ein Entgelt entrichten muss, ist deshalb ohne Bedeutung.

Der Werbungskostenabzug scheidet somit aus, weil nicht nur das pauschale Nutzungsentgelt, sondern auch die von ihm getragenen individuellen Kosten für die Familienheimfahrten, bereits auf der Einnahmeseite den Vorteil aus der Überlassung des Dienstwagens auf 0 € gemindert haben. Folglich kann aus diesem Grund nicht (nochmals) ein Werbungskostenabzug (für Familienheimfahrten) bei den Einkünften aus nichtselbständiger Arbeit abgezogen werden.

Quelle:BFH| Urteil| VI R 35/20| 03-08-2022